
「ビットコインとNISA、どっちに投資すればいいんだろう?」と迷っている方も多いのではないでしょうか。
結論からお伝えすると、迷ったらまずNISAを優先するのがおすすめです。
本記事ではFP2級を保有する筆者が、リターン・税制・リスクの観点から両者を比較しながら、どう付き合うかを解説します。
どちらか一方に決めなければならないわけではありません。
それぞれの特徴を理解した上で、自分に合った投資の進め方を一緒に考えていきましょう。
ちなみに私は両方とも積立ています!

まず知っておきたい新NISAの仕組み
NISAは、運用益・売却益が非課税になる制度のことです。
通常の口座で投資した場合、利益に対して20.315%の税金がかかりますが、NISA口座では、この税金がかかりません。
また、NISA口座内の商品を売却すると、売却した分の非課税枠が翌年に復活する仕組みがあります。
どの金融商品を買うかは自分で選ぶ必要があり、制度自体が資産を増やしてくれるわけではありません。
そのほかの特徴として以下の2つが挙げられます。
- 積立投資枠と成長投資枠の2種類がある
- 年間360万円・生涯1,800万円の投資上限がある
仕組みを正しく理解した上で活用していきましょう。
積立投資枠と成長投資枠の2種類がある
NISAには「積立投資枠」と「成長投資枠」の2種類があります。
積立投資枠は、毎月一定額を積み立てる長期投資向けの枠で、年間上限は120万円です。
金融庁の基準を満たした投資信託のみが対象となっており、オールカントリー(以後、オルカン)やS&P500に連動するインデックスファンドが代表的な商品です。
成長投資枠は年間240万円まで投資できる枠で、個別株や上場投資信託(ETF)など幅広い商品を購入できます。
一括投資にも対応しているため、積立投資枠より自由度の高い使い方が可能です。
2つの枠は同時に使うことができ、積立投資枠でインデックスファンドを積み立てながら、成長投資枠で個別株を購入するといった使い方もできます。
年間360万円・生涯1,800万円の投資上限がある
NISAには投資上限が設けられています。
年間での上限は、積立投資枠の120万円と成長投資枠の240万円を合わせた360万円です。
生涯での上限は1,800万円で、そのうち成長投資枠で使えるのは最大1,200万円までとなっています。
だからといって「上限まで使い切らなないと!」と感じる必要はありません。
月1万円から積み立てている方も多く、自分のペースで続けられる制度です。
毎月の積立額は自由に設定できます。
NISAとビットコインは何が違う?主要ポイントで比較
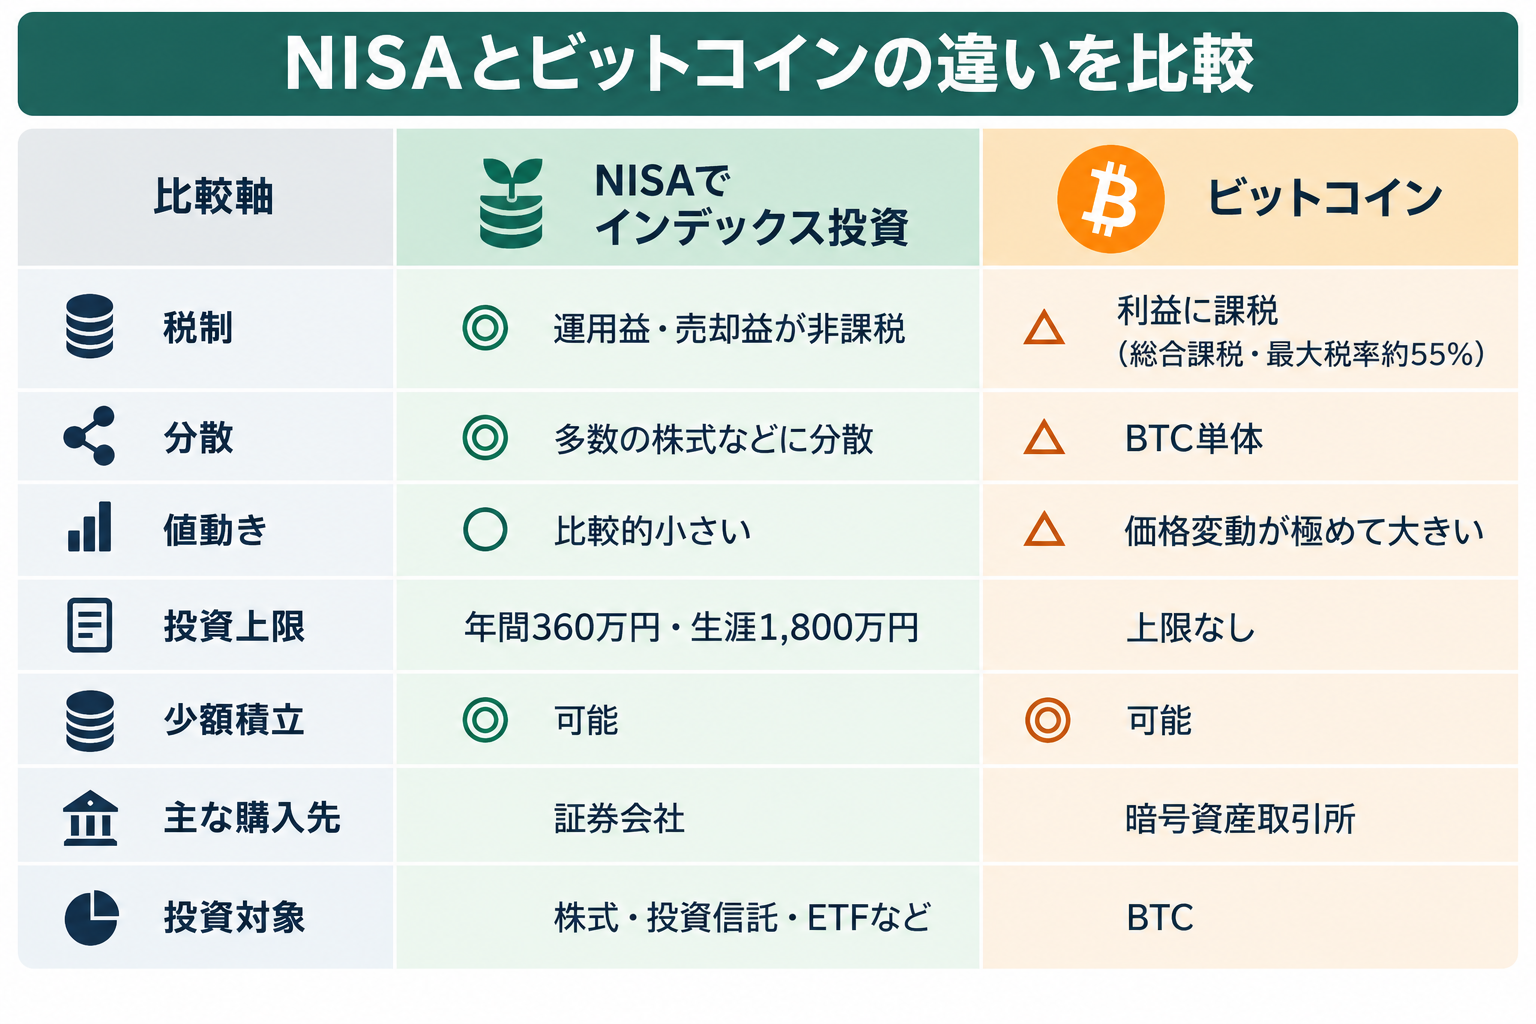
NISAとビットコインは、仕組みも税制もまったく異なる資産運用の手段です。
「どっちが得か」は一概には言えないため、まずは客観的に比較できる項目を整理しておきましょう。
2024年のつみたて投資枠の買付額のうち、88%がインデックスファンドだったというデータがあります。
実態としては、オルカンやS&P500への積立が主流です。
本記事でも、これらのような幅広い銘柄で構成されたインデックスファンドへの積立を前提に、ビットコインと比較していきます。
NISAとビットコインで迷ったら、まずNISAを優先
NISAの非課税メリットについてはすでに触れました。
ここでは、NISAでインデックス投資をする場合の、非課税以外のメリットを2つ説明します。
- 「複利」で資産が増えやすい
- 1本で複数の銘柄に分散して投資できる
「複利」で資産が増えやすい
複利とは、運用で得た利益がさらに次の運用の元本に加わり、増えた分がまた増えていく仕組みのことです。
時間が長くなるほど、資産の増え方が加速していきます。
S&P500は1928年から2024年までの約100年間で、配当込みの年平均リターンが約10%という実績があります。
もちろん毎年安定して10%増えるわけではありません。
例えば、2008年のリーマンショックでは約38%もの下落を経験しました。
それでも下落局面を経ながら長期では回復・成長してきた点が、インデックス投資の特徴です。
1本で複数の銘柄に分散して投資できる
オルカンやS&P500のように幅広い銘柄で構成されたインデックスファンドであれば、1本買うだけで多数の企業への分散投資ができます。
オルカンは先進国・新興国を含む約50カ国・3,000銘柄以上、S&P500は米国を代表する500社が対象です。
特定の企業や業種の業績が悪化しても、ほかの銘柄がカバーするため、個別株への集中投資よりリスクを抑えやすくなっています。
ビットコイン1つに集中して投資する場合と比べると、投資対象の広さには大きな差があります。
それでもビットコインを買う理由は?
NISAでのインデックス投資を優先しつつ、それでもビットコインを保有する理由を2点説明します。
大きなリターンを期待できる
ビットコインは過去に大きな価格上昇を経験してきた資産です。
2023年は年間で約+165%、2024年は約+114%上昇しました。
インデックスファンドの年平均リターン約10%と比べると、上昇局面での値幅の大きさは際立っています。
一方で、下落局面の振れ幅も大きいことには注意が必要です。
2022年にはFTX破綻などの影響で年間約−65%下落し、大きく価値が目減りした局面もありました。
ビットコインへの投資は、大きなリターンの可能性と同時に、大きな損失を受け入れる覚悟が必要です。
また、過去の価格推移は将来のリターンを保証するものではありません。
株式とは異なる資産にも投資できる
NISAでオルカンやS&P500を保有している場合、資産の大部分は株式で構成されています。
ビットコインはその株式とは異なる性質を持つ資産です。
ただし、「ビットコインを加えれば必ず分散効果が高まる」とは言い切れません。
ビットコインと株式の価格相関は時期によって変化し、株式が下落する局面でビットコインも同時に下落するケースもあります。
あくまで株式とは異なるカテゴリの資産を持つという考え方として理解しておくのが適切です。
ビットコインをポートフォリオ全体の何%に抑えるかについては、以下の記事で詳しく解説しています。
関連記事:ビットコインのポートフォリオの割合はどうする?比率の目安や決め方を徹底解説
【実績比較】ビットコインとオルカンに毎月1万円を3年間積み立てたら?
2022年から2024年の3年間、毎月1万円をビットコインとオルカンにそれぞれ積み立てた場合の実績を比較しました。
元本はどちらも36万円(1万円×36ヶ月)です。
比較条件
- 期間:2022年1月〜2024年12月(36ヶ月)
- 積立額:毎月1万円・元本36万円
- ビットコイン:各月1日のビットコイン/JPY終値で購入
- オルカン:各月最初の営業日の基準価額で購入
- 評価日:2024年12月末
- 税金・手数料・スプレッドは含まない
※オルカンは土日祝日に基準価額が公表されないため、各月最初の営業日を購入日としています。
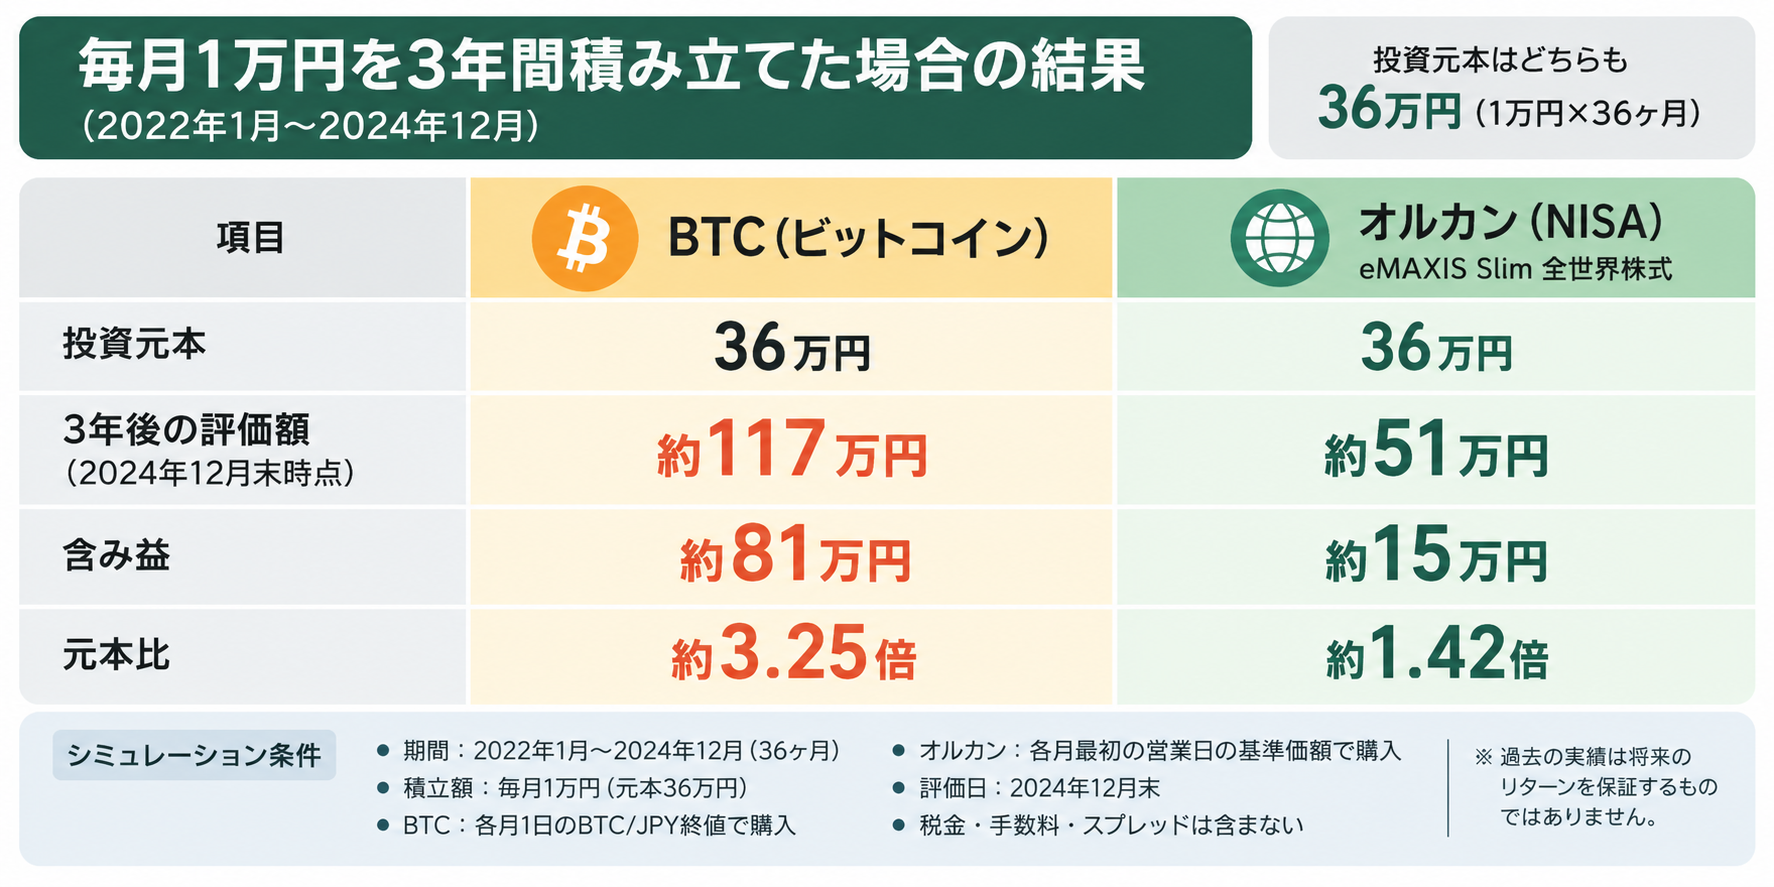
この3年間では、ビットコインの評価額がオルカンを大きく上回る結果となりました。
ただし、この3年間はビットコインが2022年に約59%暴落した後、価格を戻してさらに上昇していきました。
つまり暴落中も積み立てを継続したことで、安値で多くの口数を取得でき、価格上昇時の恩恵がより大きくなったわけです。
結果として、ビットコインに有利な条件での比較である点は押さえておいてください。
一方でオルカンは急激な値動きなく、3年間で元本36万円から約51万円まで着実に増えています。
開始時期によって結果は大きく変わるため、過去の実績が将来のリターンを保証するものではありません。
好条件が重なったのはありますが、このリターンは魅力的ですよね。
資産全体の数%でも保有しておいてもいいのでは、と思っています。

NISAとビットコインに関するよくある質問
NISAとビットコインについて、よく寄せられる質問をまとめました。
NISAでビットコインを買うことはできるか
現時点では、NISAでビットコインを直接買うことはできません。
NISAの対象商品は、金融商品取引法上の有価証券(上場株式・投資信託・ETFなど)に限られています。
ビットコインをはじめとする暗号資産は「資金決済に関する法律」の対象であり、有価証券とは別の枠組みで扱われているため、現行制度では対象外です。
なお、金融庁はNISAの対象商品拡充を検討しており、今後制度が変わる可能性はあります。
NISAとビットコインは両方やってもいいか
NISAと暗号資産取引所の口座はそれぞれ別に開設するため、制度上は同時に保有・積立することが可能です。
ただし、無理に両方やる必要はありません。
毎月投資に回せる金額やリスク許容度によって判断するのが現実的です。
どの投資先に、どのように振り分けるかはしっかりと検討しましょう。
ビットコインの積立サービスはどこの取引所でできるか
国内の主要な暗号資産取引所では、定期的に一定額を自動で積み立てるサービスを提供しています。
最低積立額や手数料・スプレッドは取引所によって異なるため、公式サイトで最新情報を確認してください。
なお、2026年4月にビットポイントジャパンはSBI VCトレードと合併しています。
旧BITPOINTのサービスを利用していた方は、SBI VCトレードの公式サイトで現在の積立サービスの内容を確認しておきましょう。
NISAの枠を使い切っていなくてもビットコインを買っていいか
NISAの非課税枠を全部使い切ってからでないとビットコインを買えない、というルールはありません。
ただし、長期の資産形成を目的とする場合、筆者はまずNISAでのインデックス投資を優先することをおすすめします。
NISAには年間・生涯の投資上限があり、使わなかった分は翌年以降に繰り越せないからです。
ビットコインへの投資はその後の余剰資金の範囲内で検討するのが、負担少なく積立を継続できるのではないでしょうか。
まとめ|迷ったらNISAを優先。それでもビットコインも検討する価値はある
NISAとビットコインで迷ったら、まずNISAでインデックスファンドを積み立てることをおすすめします。
運用益・売却益が非課税になる制度を活かしながら、複利で資産を積み上げていける点はビットコインにはない強みです。
ビットコインは価格変動が大きく、2022年には年間で約59%下落した局面もありました。
一方で2023年に約165%、2024年に約114%と大きく上昇した実績もあり、インデックス投資にはない値幅の大きさがあります。
NISAとビットコインはどちらか一方に決める必要はありません。
自分が毎月投資に回せる金額とリスク許容度を確認した上で、無理のない範囲で始めてみてください。
余剰金を投資に回しすぎも良くありません。バランスを考えて配分しましょう!
